Bei vielen Unternehmern verschwimmen private und betriebliche Finanzen. Das ist verständlich – schließlich ist das Unternehmen oft das Lebenswerk, die Haupteinnahmequelle und der größte Vermögenswert zugleich. Doch genau diese Vermischung ist riskant. Wenn niemand mehr klar unterscheidet, was privat und was betrieblich ist, entstehen blinde Flecken, die im entscheidenden Moment teuer werden können.
Klarheit entsteht, wenn beide Welten sauber getrennt und trotzdem aufeinander abgestimmt sind. Das klingt widersprüchlich, ist es aber nicht. Trennung schafft Übersicht. Abstimmung schafft Strategie. Beides zusammen macht aus zwei unübersichtlichen Bereichen einen ruhigen, planbaren Gesamtplan.
Dieser Beitrag zeigt, wie Unternehmer finanzielle Klarheit auf zwei Ebenen gewinnen: im Betrieb und privat. Er erklärt, warum das Unternehmen selten die beste Altersvorsorge ist, wie sich Klumpenrisiken erkennen und begrenzen lassen und warum die Übergabe früh und strukturiert vorbereitet gehört – alles unabhängig und honorarbasiert, ohne Produktverkauf.
Das Wichtigste in Kürze
- Privat und Betrieb gehören getrennt – und dennoch in ein Gesamtbild.
- Das Unternehmen ist oft das größte Klumpenrisiko im Vermögen.
- Altersvorsorge jenseits des Betriebs schafft Unabhängigkeit.
- Eine angemessene Liquiditätsreserve braucht es privat und im Betrieb.
- Die Übergabe sollte Jahre im Voraus strukturiert vorbereitet werden.
- Unternehmer denken im Betrieb strategisch – privat fehlt oft der Plan.
Kurzfassung
Unternehmer brauchen finanzielle Klarheit auf zwei Ebenen: im Betrieb und privat. Dieser Beitrag zeigt, wie Sie beide Welten sauber trennen und dennoch aufeinander abstimmen. Er erklärt, warum das Unternehmen als alleinige Altersvorsorge ein Klumpenrisiko darstellt, wie Liquiditätsreserven und die Absicherung der wichtigsten Risiken das Fundament bilden und weshalb Nachfolge oder Verkauf früh geplant werden sollten. Ziel ist eine Struktur, die Sie unabhängig macht – vom Auf und Ab des Betriebs ebenso wie von provisionsgetriebenen Empfehlungen. Alle Aussagen sind Einordnungen aus der Praxis, keine Steuer- oder Rechtsberatung.
Warum die Trennung von privat und betrieblich so wichtig ist
Viele Unternehmer führen ihren Betrieb mit großer Sorgfalt. Sie kennen jede Kennzahl, planen Investitionen vorausschauend und behalten den Markt im Blick. Doch sobald es um die privaten Finanzen geht, herrscht oft erstaunliche Unschärfe. Geld wird entnommen, wenn es gebraucht wird. Eine private Vorsorge existiert kaum, weil „die Firma ja da ist". Genau hier beginnt das Risiko.
Der Betrieb ist kein Privatkonto
Wenn private und betriebliche Geldflüsse durcheinandergehen, leidet zuerst die Übersicht. Es wird unklar, wie profitabel das Unternehmen wirklich ist, weil private Kosten die Bilanz verzerren. Und es wird unklar, wie es privat um Sie steht, weil das Vermögen im Betrieb gebunden ist. Beide Seiten verlieren an Aussagekraft.
Eine saubere Trennung beginnt bei den Konten. Betriebliche Einnahmen und Ausgaben laufen über betriebliche Konten, private über private. Entnahmen erfolgen bewusst und geplant, nicht spontan. Das mag mühsam wirken, schafft aber die Grundlage für jede weitere Planung.
Trennung schafft Übersicht, nicht Distanz
Manche Unternehmer befürchten, eine strikte Trennung entferne sie von ihrem Betrieb. Das Gegenteil ist der Fall. Erst die Trennung macht sichtbar, was der Betrieb leistet und was Sie privat brauchen. Sie schafft die Grundlage für kluge Entscheidungen – etwa darüber, wie viel Kapital im Unternehmen bleiben und wie viel privat aufgebaut werden sollte.
Einschätzung· Das Unternehmen ist kein Sparbuch
Viele Unternehmer verlassen sich darauf, dass „die Firma" die Altersvorsorge ersetzt. Das kann aufgehen – muss es aber nicht. Der Unternehmenswert hängt von Konjunktur, Branche, Nachfolgersuche und dem Verkaufszeitpunkt ab. Ein Klumpenrisiko in dieser Größe verdient eine bewusste, private Absicherung daneben. Das ist eine Einschätzung aus langjähriger Praxis, kein pauschales Urteil über jeden Betrieb.
Das Klumpenrisiko Unternehmen verstehen
Ein Klumpenrisiko entsteht, wenn ein zu großer Teil des Vermögens in einer einzigen Position steckt. Bei Unternehmern ist diese Position fast immer der eigene Betrieb. Er ist Einkommensquelle und Vermögenswert zugleich – und damit doppelt bedeutsam.
Warum die Konzentration gefährlich sein kann
Solange der Betrieb läuft, wirkt die Konzentration unproblematisch. Doch sie bündelt viele Risiken an einem Punkt. Eine Branchenkrise, ein wichtiger Kunde, der abspringt, gesundheitliche Probleme des Inhabers oder schlicht ein ungünstiger Verkaufszeitpunkt können den Wert stark beeinflussen. Wer sein gesamtes Vermögen und sein gesamtes Einkommen aus derselben Quelle bezieht, ist diesen Schwankungen voll ausgesetzt.
Diversifikation außerhalb des Betriebs
Der Weg aus dem Klumpenrisiko führt über den bewussten Aufbau von Vermögen außerhalb des Unternehmens. Ein Teil der erwirtschafteten Mittel wird regelmäßig privat und unabhängig vom Betrieb angelegt. So entsteht ein zweites Standbein, das auch dann trägt, wenn es dem Unternehmen einmal schlechter geht.
Die Grafik zeigt eine typische, illustrative Vermögensstruktur eines Unternehmers, bei der der Betrieb den weitaus größten Anteil ausmacht. Es handelt sich um ein schematisches Szenario, nicht um reale Daten. Deutlich wird das Ungleichgewicht: Fällt der große Block, gerät das gesamte Vermögen ins Wanken. Ziel einer Strategie ist es, die kleineren Blöcke über die Zeit zu stärken.
Szenario· Beispiel: zwei Unternehmer im Vergleich
Zwei Unternehmer verkaufen mit 62 Jahren. Der erste hat sein gesamtes Vermögen im Betrieb – der Verkauf fällt in eine schwache Marktphase, der Erlös bleibt hinter den Erwartungen zurück. Der zweite hat über 20 Jahre parallel privat Vermögen aufgebaut. Für ihn ist der Verkaufserlös ein Baustein, kein Alles-oder-Nichts. Dieses illustrative Szenario zeigt: Nicht der Betrieb ist das Problem, sondern die fehlende zweite Säule.
Liquidität – das Fundament auf beiden Ebenen
Bevor über Vermögensaufbau oder Vorsorge nachgedacht wird, steht die Liquidität. Sie ist das Fundament, auf dem alles andere ruht. Und sie wird auf beiden Ebenen gebraucht: im Betrieb und privat.
Betriebliche Liquidität
Im Betrieb sichert eine ausreichende Reserve die Handlungsfähigkeit. Sie überbrückt Zahlungsausfälle, saisonale Schwankungen und unerwartete Ausgaben, ohne dass sofort Kredite nötig werden. Eine gesunde betriebliche Liquidität verhindert, dass kurzfristige Engpässe zu langfristigen Problemen werden.
Private Liquidität
Auf der privaten Seite schützt eine Reserve davor, in schwierigen Zeiten auf das Unternehmen zugreifen zu müssen. Wer privat flüssig ist, kann eine schwache Betriebsphase aussitzen, ohne Substanz aus dem Unternehmen zu ziehen. Diese Unabhängigkeit ist ein zentrales Ziel der Klarheit.
Die richtige Reihenfolge
Die Reihenfolge im Vermögensaufbau ist klar: zuerst die Liquiditätsreserve, dann die Absicherung existenzieller Risiken, dann der Aufbau von Vermögen, dann die Optimierung. Wer diese Reihenfolge einhält, baut auf einem stabilen Fundament – und muss langfristige Anlagen nicht zur Unzeit auflösen.
Reihenfolge für unternehmerische Klarheit
1. Trennung
Private und betriebliche Konten sauber trennen.
2. Liquidität
Reserven privat und im Betrieb aufbauen.
3. Absicherung
Existenzielle Risiken für Person und Betrieb decken.
4. Vermögensaufbau
Vermögen außerhalb des Unternehmens aufbauen.
5. Nachfolge
Übergabe oder Verkauf frühzeitig strukturieren.
Betriebliche vs. private Liquidität
| Aspekt | Betriebliche Reserve | Private Reserve |
|---|---|---|
| Zweck | Zahlungsfähigkeit sichern | Unabhängigkeit vom Betrieb |
| Deckt ab | Ausfälle, Saison, Investitionen | Lebenshaltung, Notfälle |
| Faustregel | abhängig von Branche und Fixkosten | mehrere Monatsausgaben |
| Effekt bei Krise | verhindert Notkredite | verhindert Zugriff auf Substanz |
Altersvorsorge unabhängig vom Unternehmenswert
Die vielleicht wichtigste Erkenntnis für Unternehmer lautet: Die Altersvorsorge sollte nicht allein am Unternehmenswert hängen. Denn dieser Wert ist unsicher und lässt sich nicht garantieren.
Warum die Firma allein nicht reicht
Der Verkaufserlös eines Betriebs hängt von vielen Faktoren ab, die außerhalb Ihrer Kontrolle liegen: der Marktlage, der Verfügbarkeit von Käufern oder Nachfolgern, der Branchenentwicklung und dem gewählten Zeitpunkt. Wer seine gesamte Altersvorsorge davon abhängig macht, überlässt seine Zukunft dem Zufall des Verkaufsmoments.
Die drei Schichten der Vorsorge
Eine tragfähige Altersvorsorge steht auf mehreren Schichten. Neben etwaigen Ansprüchen aus gesetzlichen oder berufsständischen Systemen kommt der private, kapitalgedeckte Aufbau hinzu. Wichtig ist, dass diese Schichten unabhängig vom Betrieb funktionieren. So entsteht ein Einkommen im Ruhestand, das auch dann fließt, wenn der Verkauf des Unternehmens weniger einbringt als erhofft.
Kontinuität schlägt Höhe
Für den privaten Aufbau gilt: Regelmäßigkeit und Zeit sind wichtiger als einzelne große Beträge. Wer über zwei Jahrzehnte konsequent aufbaut, nutzt den Faktor Zeit – unabhängig davon, wie es dem Betrieb in einzelnen Jahren geht.
Die Darstellung vergleicht schematisch zwei Wege der Vermögensentwicklung: allein über den Betrieb und mit ergänzendem privatem Aufbau. Es handelt sich um ein rein illustratives Szenario ohne reale Daten und ohne Renditeversprechen. Der Grundgedanke ist die Wirkung einer zweiten, unabhängigen Säule über die Zeit.
Fakt· Vorsorge ist planbar
Anders als der Unternehmenswert lässt sich der private Vorsorgeaufbau strukturiert planen und überprüfen. Regelmäßige Beiträge, eine sinnvolle Streuung und ein langer Zeithorizont sind die zentralen Stellschrauben. Damit wird die Altersvorsorge zu einer kalkulierbaren Größe – statt zu einer Hoffnung auf den richtigen Verkaufsmoment.
Die wichtigsten Risiken absichern
Neben Liquidität und Vorsorge gehört die Absicherung existenzieller Risiken zum Fundament. Bei Unternehmern betrifft das mehrere Ebenen gleichzeitig – die Person, die Haftung und den Betrieb selbst.
Die Person des Unternehmers
In vielen Betrieben hängt viel an einer einzigen Person: dem Inhaber. Fällt diese Person aus, etwa durch längere Krankheit, ist oft nicht nur das private Einkommen gefährdet, sondern der gesamte Betrieb. Die Absicherung der Arbeitskraft und wichtiger Schlüsselpersonen ist deshalb besonders bedeutsam.
Haftung und betriebliche Risiken
Je nach Rechtsform und Tätigkeit können Haftungsrisiken bis ins Privatvermögen reichen. Eine klare Trennung der Vermögenssphären und eine angemessene Absicherung begrenzen dieses Risiko. Ziel ist nicht, jedes denkbare Risiko zu versichern, sondern die Risiken zu decken, die existenzbedrohend wären.
Maß halten bei der Absicherung
Wie überall gilt: Absicherung soll das Wesentliche abdecken, nicht jedes Detail. Überversicherung kostet Geld, das an anderer Stelle sinnvoller eingesetzt wäre. Der ganzheitliche Blick sorgt dafür, dass Absicherung, Liquidität und Aufbau zusammenpassen.
Typische Stolperfallen bei Unternehmerfinanzen
- Privatentnahmen ohne Plan – die betriebliche Liquidität leidet.
- Gesamtes Vermögen im Unternehmen gebunden (Klumpenrisiko).
- Vorsorge auf später verschoben, bis wenig Zeit bleibt.
- Übergabe erst kurz vor dem Ausstieg gedacht.
- Schlüsselperson-Risiko ignoriert – alles hängt am Inhaber.
- Haftungsrisiken unterschätzt – privat und betrieblich vermischt.
Ungeplante Privatentnahmen
Klumpenrisiko Betrieb
Späte Nachfolgeplanung
Fehlende private Vorsorge
Ausfall der Schlüsselperson
Auswirkung →
Die Matrix ordnet die zentralen Risiken schematisch nach Wahrscheinlichkeit und Auswirkung ein. Sie dient der Orientierung und ist kein Ersatz für eine individuelle Analyse. Auffällig ist, dass gleich mehrere Risiken sowohl häufig als auch schwerwiegend sind – ein weiteres Argument für eine frühzeitige, strukturierte Planung.
Nachfolge und Verkauf frühzeitig planen
Irgendwann steht bei jedem Unternehmen die Frage der Übergabe. Ob innerhalb der Familie, an Mitarbeiter oder durch Verkauf – dieser Prozess braucht Zeit. Wer ihn zu spät angeht, verschenkt Wert und Gestaltungsmöglichkeiten.
Warum Jahre nötig sind, nicht Monate
Eine geordnete Übergabe berührt viele Ebenen: die steuerliche Gestaltung, die Struktur des Unternehmens, die Suche und Einarbeitung von Nachfolgern und nicht zuletzt die Menschen. All das lässt sich nicht in wenigen Monaten erledigen. Erfahrungsgemäß braucht eine gute Übergabe mehrere Jahre Vorlauf.
Der Wert hängt an der Vorbereitung
Ein Betrieb, der auch ohne den Inhaber funktioniert, ist mehr wert und leichter zu übergeben als einer, in dem alles an einer Person hängt. Deshalb beginnt Nachfolgeplanung oft damit, das Unternehmen unabhängiger von der Person des Inhabers zu machen – durch Strukturen, Prozesse und Verantwortung im Team.
Übergabe und private Planung greifen ineinander
Die Nachfolge ist zugleich ein privates Thema. Der Erlös oder die laufenden Zahlungen aus einer Übergabe fließen in die private Vorsorge ein. Und die Frage, wie viel Absicherung privat bereits besteht, beeinflusst, wie frei Sie die Übergabe gestalten können. Beide Welten treffen sich genau hier.
Nachfolge – gut vorbereitet vs. überstürzt
| Aspekt | Frühzeitig geplant | Kurzfristig entschieden |
|---|---|---|
| Zeithorizont | mehrere Jahre Vorlauf | wenige Monate |
| Unternehmenswert | durch Struktur gestärkt | abhängig von Tageslage |
| Steuer und Gestaltung | Spielräume nutzbar | Spielräume verpasst |
| Abhängigkeit vom Inhaber | reduziert | hoch |
| Private Absicherung | aufgebaut | oft unzureichend |
2 Ebenen
privat und betrieblich
getrennt und abgestimmt
Jahre
Vorlauf für Nachfolge
nicht Monate
Honorar
für Analyse & Plan
Umsetzung transparent
Steuerliche und rechtliche Berührungspunkte
Unternehmerfinanzen berühren fast immer steuerliche und rechtliche Fragen. Diese Fragen sind nicht Teil einer unabhängigen Finanzplanung im engeren Sinne – sie gehören in die Hände von Steuerberatern und Rechtsanwälten. Dennoch lohnt es sich, die Berührungspunkte zu kennen, damit die Zusammenarbeit der Fachleute reibungslos gelingt.
Rechtsform und Vermögenssphären
Die Rechtsform bestimmt, wie eng privates und betriebliches Vermögen miteinander verknüpft sind. Bei Einzelunternehmen und Personengesellschaften ist die Verbindung besonders eng, bei Kapitalgesellschaften stärker getrennt. Diese Unterscheidung hat Folgen für Haftung, Besteuerung und Nachfolge. Die konkrete Bewertung gehört in fachkundige Hände.
Entnahmen, Gehalt und Vorsorge
Wie Sie sich als Inhaber vergüten – über Entnahmen, ein Geschäftsführergehalt oder andere Wege – wirkt sich auf Steuern und Vorsorgemöglichkeiten aus. Auch hier gilt: Die Finanzplanung schafft das Gesamtbild und die Ziele, die steuerliche Gestaltung übernehmen die zuständigen Fachleute. Beides muss zusammenpassen.
Zusammenarbeit statt Einzelkämpfer
Gute Unternehmerfinanzen entstehen im Zusammenspiel: Der Finanzplaner behält das Gesamtbild und die Ziele im Blick, der Steuerberater die steuerliche Gestaltung, der Rechtsanwalt oder Notar die rechtliche Umsetzung. Wenn diese Beteiligten aufeinander abgestimmt arbeiten, entsteht ein Plan, der in allen Dimensionen trägt.
Wer übernimmt welche Aufgabe?
| Fachperson | Zuständigkeit | Beispiel |
|---|---|---|
| Unabhängiger Finanzplaner | Gesamtbild und Ziele | Struktur, Vorsorge, Klumpenrisiko |
| Steuerberater | steuerliche Gestaltung | Entnahmen, Bilanz, Nachfolge-Steuer |
| Rechtsanwalt / Notar | rechtliche Umsetzung | Verträge, Rechtsform, Übergabe |
| Unternehmer | Entscheidung und Ziele | gibt Richtung vor |
Die Übersicht ordnet die Rollen schematisch zu. In der Praxis überschneiden sich die Bereiche, weshalb Abstimmung so wichtig ist. Entscheidend ist, dass Sie als Unternehmer nicht mit widersprüchlichen Einzelratschlägen allein gelassen werden, sondern ein abgestimmtes Gesamtbild erhalten.
Wie ein Gesamtplan für Unternehmer aussieht
Alle bisher genannten Bausteine – Trennung, Liquidität, Absicherung, private Vorsorge und Nachfolge – wirken erst im Zusammenspiel. Ein Gesamtplan fügt sie zu einem stimmigen Bild zusammen und stellt Ihre Ziele in den Mittelpunkt.
Der Ausgangspunkt sind auch hier die persönlichen Ziele: Wann möchten Sie kürzertreten? Welches Einkommen brauchen Sie privat? Wie unabhängig wollen Sie vom Betrieb sein? Aus diesen Antworten ergibt sich, wie viel Kapital im Unternehmen bleiben und wie viel privat aufgebaut werden sollte. Der Plan bleibt dabei flexibel und wird regelmäßig überprüft, denn sowohl der Betrieb als auch das Leben verändern sich.
Entscheidend ist die Unabhängigkeit dieses Plans. Er wird von Ihren Zielen gesteuert. Wo Produkte nötig sind, werden sie nach Eignung ausgewählt, nicht nach Provisionshöhe. Das schafft die Ruhe, die Unternehmer in ihren privaten Finanzen oft vermissen.
Häufige Muster in der Praxis
In der Arbeit mit Unternehmern kehren bestimmte Muster immer wieder. Sie zu erkennen, hilft, die eigene Situation ehrlich einzuordnen und rechtzeitig gegenzusteuern.
Der Betrieb als Identität
Für viele Unternehmer ist der Betrieb weit mehr als eine Einnahmequelle. Er ist Teil der Identität, oft über Jahrzehnte gewachsen. Das ist eine Stärke, kann aber die private Planung blockieren. Wer sich nicht vorstellen kann, dass es ein Leben ohne oder neben dem Betrieb gibt, verschiebt private Vorsorge und Nachfolge immer wieder. Der erste Schritt ist deshalb oft ein gedanklicher: die eigene Zukunft unabhängig vom Betrieb zu denken.
Alles reinvestieren
Ein zweites Muster ist der Reflex, jeden verfügbaren Euro wieder in den Betrieb zu stecken. In der Aufbauphase ist das sinnvoll. Auf Dauer verstärkt es jedoch das Klumpenrisiko. Ein bewusster, regelmäßiger Anteil, der privat und unabhängig aufgebaut wird, durchbricht dieses Muster – ohne den Betrieb auszubremsen.
Vorsorge als Restgröße
Häufig wird private Vorsorge als das behandelt, was am Ende übrig bleibt. Doch am Ende bleibt selten etwas übrig, weil der Betrieb immer neue Anlässe für Investitionen bietet. Wer Vorsorge stattdessen wie eine feste Ausgabe behandelt – regelmäßig und vor allen anderen Entscheidungen –, baut verlässlich auf. Diese Umkehrung der Reihenfolge ist einer der wirkungsvollsten Hebel.
Vom Muster zur Struktur
Alle drei Muster haben eines gemeinsam: Sie entstehen nicht aus Nachlässigkeit, sondern aus der intensiven Bindung an den Betrieb. Genau deshalb hilft ein unabhängiger Blick von außen. Er stellt die richtigen Fragen, ohne emotional im Betrieb verhaftet zu sein, und übersetzt die Muster in eine klare Struktur.
Der Wert eines Sparringspartners
Unternehmer treffen viele Entscheidungen allein. Gerade in finanziellen Fragen fehlt oft ein Gegenüber auf Augenhöhe, das unabhängig denkt und keine Produkte verkaufen will. Ein solcher Sparringspartner spiegelt Entscheidungen, benennt Risiken sachlich und hält den langfristigen Plan im Blick. Das ersetzt keine Fachberatung in Steuer- und Rechtsfragen, ergänzt sie aber um die entscheidende strategische Ebene.
Wichtig ist dabei die Unabhängigkeit dieses Gegenübers. Wer an Provisionen verdient, hat immer ein Eigeninteresse an einem Abschluss. Erst die vollständige Trennung von Rat und Verkauf schafft die Freiheit, wirklich vom Ziel des Unternehmers her zu denken. Genau darin liegt der Unterschied zwischen einem Verkäufer und einem echten Sparringspartner: Der eine will etwas verkaufen, der andere will Sie unabhängig machen. Für Unternehmer, die im Betrieb ohnehin ständig Entscheidungen abwägen, ist diese verlässliche Außensicht ein spürbarer Gewinn an Ruhe und Klarheit.
Bernds Einordnung
Meine Erfahrung aus über 40 Jahren: Unternehmer sind im Betrieb hochstrategisch – privat aber oft erstaunlich planlos. Sie kennen jede Kennzahl ihrer Firma, aber nicht ihre eigene Vorsorgelücke. Dabei entscheidet gerade die private Struktur darüber, wie unabhängig Sie am Ende wirklich sind. Ich habe erlebt, wie erleichtert Unternehmer sind, wenn sie zum ersten Mal ein zweites Standbein neben dem Betrieb haben. Plötzlich hängt nicht mehr alles am Verkaufsmoment. Trennung schafft dabei nicht Distanz zum eigenen Werk, sondern Übersicht. Und Übersicht ist die Voraussetzung für Ruhe. Ich arbeite unabhängig und honorarbasiert, ohne Produktverkauf. Mein Ziel ist nicht, Ihnen etwas zu verkaufen, sondern Sie unabhängig zu machen – vom Auf und Ab des Betriebs und von jedem Verkäufer.
Bernd Schmidt CFP® · unabhängig, ohne Produktverkauf
Bausteine für unternehmerische Klarheit
- Private und betriebliche Konten sauber trennen.
- Entnahmen bewusst und geplant statt spontan vornehmen.
- Angemessene Liquiditätsreserve – privat und im Betrieb.
- Private Altersvorsorge unabhängig vom Unternehmenswert aufbauen.
- Ein zweites Vermögensstandbein außerhalb des Betriebs schaffen.
- Existenzielle Risiken absichern: Person, Haftung, Ausfall.
- Das Unternehmen unabhängiger von der Person des Inhabers machen.
- Nachfolge oder Verkauf mehrere Jahre im Voraus planen.
- Steuerliche und rechtliche Gestaltung mit Fachleuten klären.
- Den Gesamtplan regelmäßig überprüfen und anpassen.
Die wichtigsten Erkenntnisse
- 1Private und betriebliche Finanzen gehören getrennt – und dennoch in ein Gesamtbild.
- 2Das Unternehmen ist meist das größte Klumpenrisiko und selten die beste alleinige Altersvorsorge.
- 3Liquidität auf beiden Ebenen bildet das Fundament vor Aufbau und Optimierung.
- 4Ein zweites, privates Standbein macht unabhängig vom Verkaufsmoment.
- 5Existenzielle Risiken – Person, Haftung, Ausfall – gehören abgesichert.
- 6Nachfolge und Verkauf brauchen Jahre Vorlauf, nicht Monate.
Fazit
Wer als Unternehmer privat und betrieblich sauber trennt, gewinnt Übersicht und Unabhängigkeit. Klare Konten, eine angemessene Liquiditätsreserve, eine eigene Vorsorge neben dem Betrieb und eine früh gedachte Übergabe machen aus zwei unübersichtlichen Welten einen ruhigen Gesamtplan. Das Unternehmen bleibt wichtig – aber es ist nicht mehr das einzige Fundament Ihrer Zukunft. Diese zweite Säule verschafft Ihnen Ruhe und Handlungsfreiheit, unabhängig vom Auf und Ab des Betriebs. Entscheidend ist, früh zu beginnen und den Plan regelmäßig zu überprüfen. Denn Klarheit ist kein Zustand, sondern ein Prozess.
Häufige Fragen
Ihr nächster Schritt
Möchten Sie Ihre Finanzen selbstbestimmt ordnen?
Der nächste Schritt ist ein ruhiges Gespräch – ohne Produktverkauf, ohne Druck.
Finanz-Adler-Call buchenRechtlicher Hinweis
Dieser Beitrag stellt keine Steuer- oder Rechtsberatung dar und enthält keine individuelle Anlageempfehlung. Rechtsform, Haftung, Nachfolge und steuerliche Gestaltung sind mit Steuerberater und Rechtsanwalt zu klären.
Newsletter
Finanzwissen direkt ins Postfach
Impulse zu unabhängiger Finanzplanung, Vermögensstrategie und Altersvorsorge – klar, ruhig und ohne Produktverkauf. Kostenlos und jederzeit abmeldbar.
Über den Autor
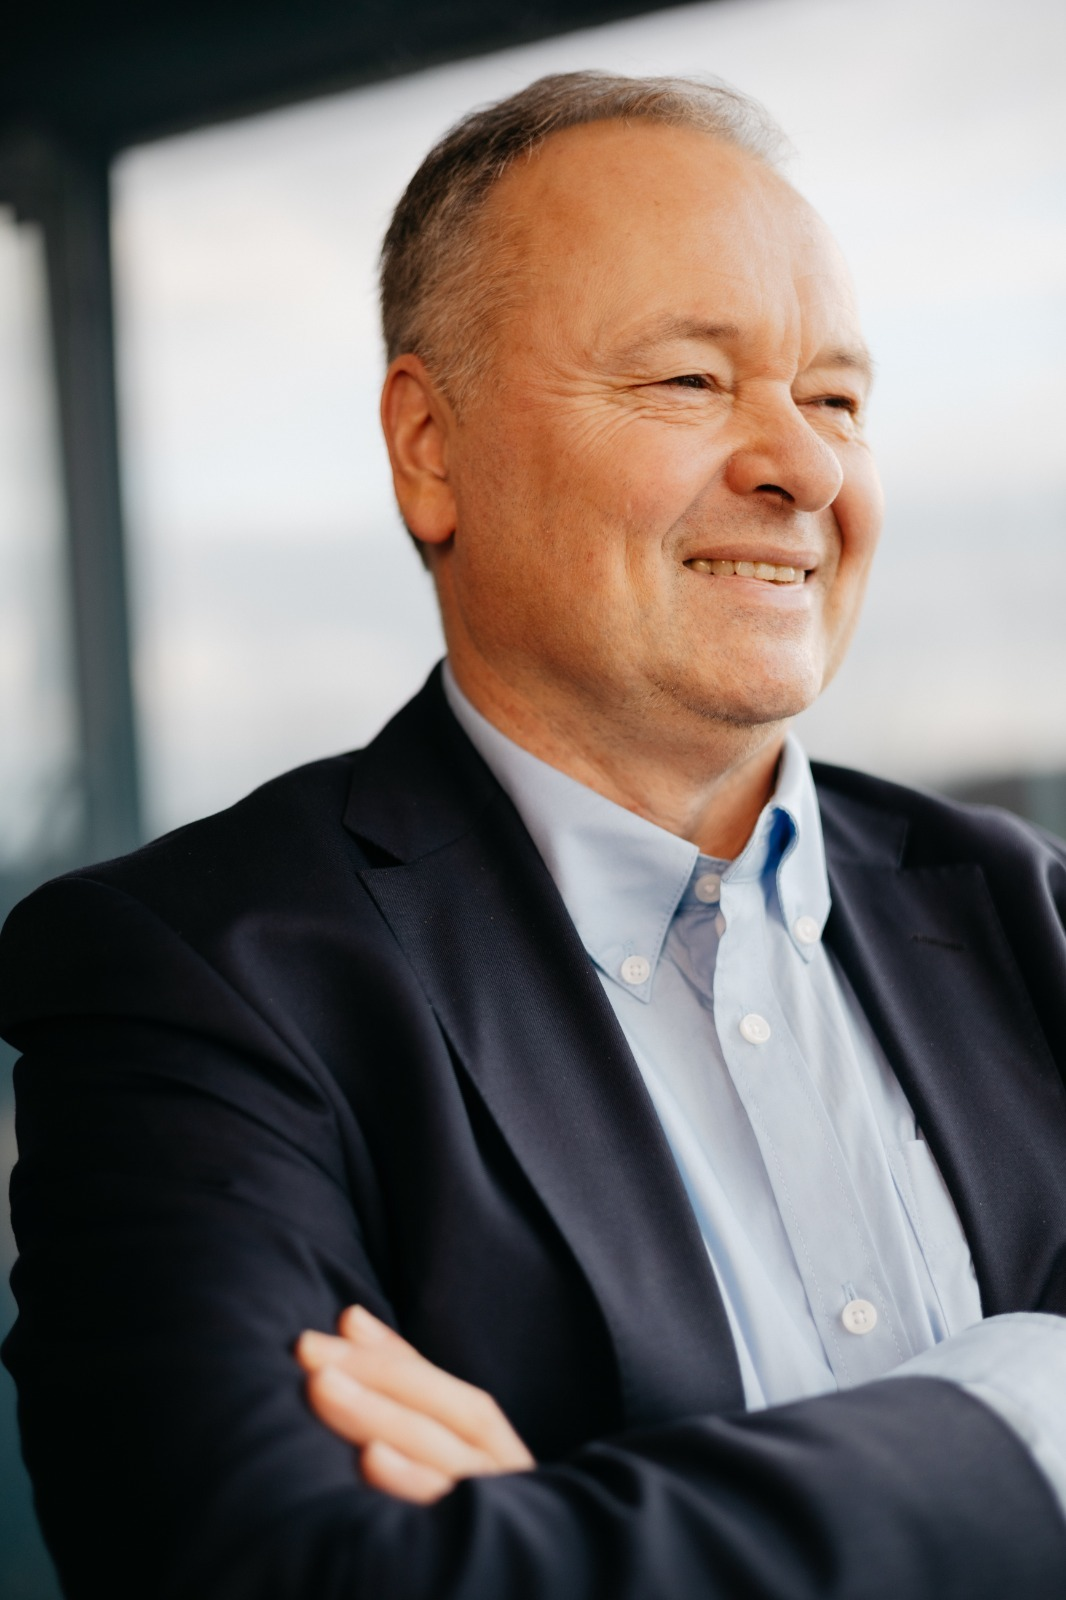
Bernd Schmidt CFP®
Unabhängiger Finanzcoach und Certified Financial Planner (CFP®) mit über 40 Jahren Erfahrung. Ich begleite Menschen bei ganzheitlicher Finanzplanung nach DIN ISO 22222 – unabhängig von Banken und Versicherungen, ohne Produktverkauf.
Finanz-Adler-Call buchen